[데일리뉴스 | 이노바저널] 미 캘리포니아, 기업 탄소배출 의무보고 시행…한국계 미국 법인도 규제 영향권
CARB, SB 253 첫 보고 마감일 11월 10일 확정
연매출 10억 달러 초과 시 Scope 1·2 공개 법적 의무화
국적 상관없이 법인별 적용…2027년 Scope 3 확대로 공급망 여파 예상
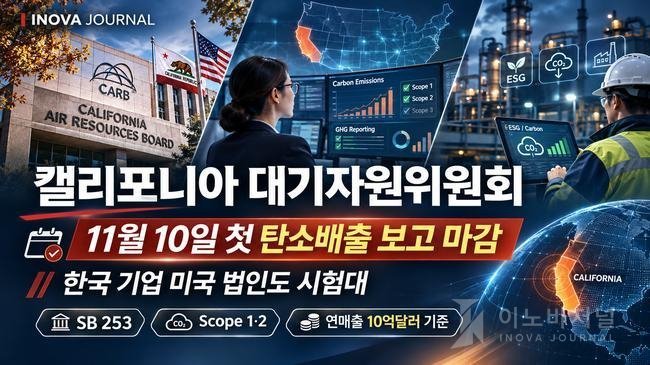
[편집자 주] 본 기사는 2026년 11월 8일까지 확인된 캘리포니아 대기자원위원회(CARB) 공식 자료 및 법률전문기관의 해설을 바탕으로 한 최득진 박사의 이노바저널 기사를 바탕으로 작성되었습니다. 한국 기업의 특정 미국 법인에 대한 보고 의무는 법인별 법적·재무적 요건을 별도로 검토해야 하며, 향후 규정 변경과 법원의 판단에 따라 일부 내용이 달라질 수 있습니다. (사진 = 이노바저널 제공)
[데일리뉴스|이노바저널=서울] 미국 캘리포니아주가 기업의 온실가스 배출정보를 법적 의무에 따라 수집하는 새로운 단계에 진입했다.
캘리포니아 대기자원위원회(California Air Resources Board·CARB)는 11월 10일을 기업 온실가스 배출정보 첫 보고 마감일로 확정했다. 이에 따라 캘리포니아에서 사업을 영위하는 일정 규모 이상의 미국 법인은 직접 배출량과 구매 에너지에 따른 간접 배출량을 의무적으로 보고해야 한다.
이번 조치는 2023년 제정된 「기후기업 데이터 책임법(Climate Corporate Data Accountability Act·SB 253)」에 따른 것이다. 캘리포니아 행정법 승인기관인 Office of Administrative Law(OAL)는 지난 10월 12일 관련 초기 시행규정을 최종 승인했으며, 규정은 같은 날 즉시 효력을 발휘했다.
특히 주목할 부분은 규제 대상이 캘리포니아에 본사를 둔 기업으로 한정되지 않는다는 점이다. 미국 법률에 따라 설립된 기업이 일정 매출 기준을 충족하고 캘리포니아에서 사업을 영위한다면, 본사가 다른 미국 주에 있거나 한국 등 외국 기업의 자회사라는 이유만으로 적용 대상에서 제외되지 않는다.
이는 미국 내에 생산·판매·유통·기술서비스 법인을 운영하는 한국 기업에도 새로운 규제 대응 과제가 등장했음을 의미한다. 다만 한국 기업의 미국 법인이 모두 자동으로 보고 대상에 포함되는 것은 아니며, 실제 의무는 개별 법인의 설립 형태, 매출 및 캘리포니아 내 사업 활동에 따라 구체적으로 판단해야 한다.
연매출 10억 달러 초과…배출량 공개가 기업의 법적 의무로
SB 253의 핵심은 온실가스 배출정보를 기업의 자발적 지속가능경영(ESG) 활동에서 법률에 근거한 보고 대상으로 전환한다는 데 있다.
규제는 원칙적으로 미국 법률에 따라 설립되고, 캘리포니아에서 사업을 수행하며, 연간 총매출이 10억 달러를 초과하는 기업에 적용된다. 매출 판단에는 법령상 총수입(Gross Receipts) 개념이 사용되며, 최근 2개 회계연도 가운데 낮은 금액을 기준으로 판단한다. 따라서 캘리포니아 지역 내 매출만 10억 달러를 넘어야 하는 것은 아니다.
올해 최초 제출 대상은 Scope 1과 Scope 2 온실가스 배출량이다.
구분 | 주요 내용 | 최초 보고 시점 |
|---|---|---|
Scope 1 | 기업이 소유하거나 통제하는 시설·설비의 직접 배출 | 2026년 |
Scope 2 | 구매 전력·열·증기 등 에너지 사용에 따른 간접 배출 | 2026년 |
Scope 3 | 원재료 조달, 운송, 제품 사용 등 가치사슬 전체의 기타 간접 배출 | 2027년부터 예정 |
특히 Scope 3는 기업 내부 시설을 넘어 원료 공급업체와 물류업체, 제품 사용 단계까지 포괄한다. 내년부터 예정된 Scope 3 공시는 글로벌 제조업체들이 협력기업의 배출정보를 보다 체계적으로 확보하도록 만드는 강한 압력으로 작용할 전망이다.
다만 2027년 이후의 세부 보고방식과 검증 요건은 후속 규정 제정 과정에서 구체화되고 있어, 기업은 확정된 의무와 향후 예정된 요건을 명확히 구분해 대응해야 한다.
첫해 보고에는 유연성 부여…단, 의무 자체가 면제되는 것은 아냐
CARB는 최초 시행에 따른 기업의 부담을 고려해 2026년 보고에 한정된 집행상 유연성을 마련했다.
기업은 원칙적으로 이전 회계연도 배출정보를 제출할 수 있으며, 2024년 12월 5일 이전부터 보유하거나 수집하고 있던 정보를 활용하는 방식도 허용된다. 당시 관련 배출정보를 보유하지 않았고 수집하지도 않았던 기업에 대해서는 공식 안내에 따른 사유서 제출 방식이 마련되어 있다. 2026년 제출분에 한해 Scope 1·2 배출량의 제한적 검증(Limited Assurance)을 의무 요구하지 않는 집행 완화 조치도 적용된다.
그러나 이러한 조치가 배출정보 보고 의무의 전면 유예나 면제를 의미하지는 않는다. 적용 대상 기업은 공식 지침에 따라 보고서 또는 허용된 대체 서류를 반드시 제출해야 한다.
보고 수단은 CARB가 마련한 온라인 접수 플랫폼과 공식 이메일(climatedisclosure@arb.ca.gov)이다. 온라인 플랫폼 사용 자체는 의무가 아니며 기업은 별도의 제출 방식도 선택할 수 있다.
한국 기업 미국 법인, 핵심은 국적보다 ‘법인별 적용 요건’
이번 규제가 한국 기업에 가지는 의미는 미국 시장 진출 구조와 밀접하다.
한국 기업이 미국에 설립한 자회사도 해당 미국 법인의 매출액이 기준을 초과하고 캘리포니아에서 사업을 수행한다면 SB 253에 따른 보고 대상이 될 수 있다. 반면 한국 본사의 연결매출이 10억 달러를 초과한다는 이유만으로 미국 자회사 전체가 자동으로 보고 의무를 부담하지는 않는다.
예컨대 한국 본사의 매출 규모가 상당하더라도 미국 현지법인이 법령상 매출 기준에 미달한다면 별도의 판단이 필요하다. 반대로 미국 현지법인이 독자적으로 매출 기준을 충족하고 캘리포니아 내 사업 요건에 해당한다면 한국계 기업이라는 이유로 적용 대상에서 제외되지 않는다.
특히 반도체, 자동차, 배터리, 화학, 전자, 물류 등 미국 내 사업 기반을 확대한 산업 분야는 법인 구조와 배출정보 관리체계를 사전 점검할 필요가 있다. 다만 개별 현지법인의 실제 적용 여부는 법적 설립 형태, 매출자료, 사업활동 및 적용 예외를 면밀히 확인해야 확정할 수 있다.
모회사 통합보고 허용…단, 검증 가능한 데이터가 전제돼야
CARB 규정은 일정 요건 아래 모회사를 통한 통합보고를 허용한다. 한국 등 해외에 소재한 모회사가 적격 자회사를 포함하는 통합 배출정보 보고서를 제출하는 방식도 검토가 가능하다.
이는 글로벌 기업집단이 계열사별로 중복 자료를 준비하는 부담을 줄일 수 있다는 점에서 긍정적이다. 다만 통합보고 가능 여부와 각 법인의 법적 의무, 수수료 적용은 별도로 검토되어야 한다.
중요한 점은 단순 보고서 통합이 아니라, 사업장별 에너지 사용량, 배출원, 배출계수, 산정 경계 및 법인 간 데이터 연결 관계가 일관되게 관리되는지 여부다. 동일 배출량을 중복 계산하거나 사업장별 산정기준을 다르게 적용하면 통합보고의 신뢰성이 훼손될 수 있으므로, 단기 보고서 제출을 넘어 장기적인 온실가스 데이터 관리체계 구축이 시급하다.
2027년 Scope 3 확대…공급망 협력업체로 영향 확산
2026년 첫 보고가 직접 배출량과 구매 에너지 사용에 집중된다면, 다음 단계는 공급망 전체에 대한 정보 확보다.
Scope 3 공시가 본격화되면 주요 기업에 제품이나 부품을 공급하면서도 자체 탄소배출 측정체계를 갖추지 못했던 중소·중견기업은 새로운 데이터 제출 요구에 직면하게 된다.
이에 따라 한국 기업은 두 가지 과제를 안게 된다.
미국 법인의 직접적인 규제 준수 여부 확인
법적 직접 보고 대상이 아니더라도 미국 고객사의 Scope 3 정보 확보 요청 대응
두 번째 문제는 법률상 직접 보고 의무와 구분되는 계약·구매정책상의 간접 요구다. 따라서 한국 기업은 자사 법인의 규제 적용 여부뿐 아니라 주요 고객사와의 거래 관계에서 발생할 탄소정보 제공 요구까지 통합적으로 검토해야 한다.
탄소보고는 데이터 신뢰성의 문제…AI 자동화에도 검증 장치 필수
탄소배출량 산정은 단순 수치 입력이 아니라 에너지 사용량 확보, 적합한 배출계수 적용, 계산 과정 재현, 출처 및 변경 이력 확인이 수반되어야 한다.
AI 기반 탄소데이터 관리 기술은 자료 수집·분류, 이상치 탐지, 산정자료 대조, 보고서 초안 생성 등을 대폭 지원할 수 있다. 그러나 AI가 생성한 배출량이 검증 없이 공식 확정되어서는 안 된다. 누락 자료의 임의 추정이나 근거 불명확한 배출계수 사용은 신뢰성을 심각하게 훼손할 수 있기 때문이다.
ESG 디지털 전환은 단순 보고서 작성 자동화가 아닌, 데이터의 정확성·추적성·책임성을 중심으로 설계되어야 한다.
SB 253과 SB 261, 법적 집행 상황 명확히 구분해야
캘리포니아의 기후공시 제도를 이해할 때 SB 261과의 차이점 및 법적 상황을 구분하는 것이 중요하다.
SB 253: 기업 온실가스 배출량 보고에 초점 (2026년 11월 10일 보고 마감일 정상 유지)
SB 261: 기후 관련 재무위험 및 대응조치 공시 (미국 연방항소법원의 가처분 조치에 따라 집행 중단 상태)
기후정보 공시 관련 소송이 진행 중이라는 이유로 SB 253 보고 의무까지 중단된 것으로 오인해서는 안 되며, 기업은 각 법률별 시행 일정과 CARB의 공지를 개별적으로 파악해야 한다.
[이노바저널 분석] 탄소배출 데이터는 글로벌 기업의 새로운 경영 인프라
캘리포니아의 첫 의무보고는 기업의 ESG 대응을 평가하는 새로운 기준점이 될 것이다. 그동안 자율적 정보 제공에 머물던 지속가능경영 보고서가 이제 법적 책임과 직접 연결된다.
배출량 공개가 곧 탄소중립 성과를 의미하지는 않는다. 그러나 정확한 배출자료의 축적은 감축목표 설정, 사업장별 에너지 효율 비교, 공급망 환경위험 분석의 핵심 기반이 된다.
한국 기업 역시 미국 법인의 보고 의무를 단발성 규제 대응이 아닌, 국제 공급망에서 활용할 데이터 관리 역량 강화의 계기로 삼아야 한다. ESG 공시, 탄소회계, 내부통제, AI 데이터 검증을 통합 관리하는 체계 마련이 시급하다.
11월 10일은 단지 보고서 한 건을 제출하는 마감일이 아니다. 기업이 자신의 환경적 영향을 얼마나 정확하게 측정하고 책임 있게 설명할 수 있는지를 검증받는 첫 관문이다. 탄소를 줄이기 위해서는 탄소를 정확히 알아야 하며, 그 수치를 신뢰할 수 있어야 한다. 글로벌 탄소규제 시대의 기업 경쟁력은 목표의 크기가 아닌 데이터의 품질에서 시작된다.
[보도자료 및 참고자료]
California Air Resources Board(CARB), 「California Corporate Greenhouse Gas Reporting」, 2026. 10. 12.
CARB 공식 알림: https://content.govdelivery.com/accounts/CARB/bulletins/42ee5c1
CARB, 「Corporate Disclosure of Climate Data」, 2026년 보고 안내 및 관련 규정 (https://ww2.arb.ca.gov/es/node/49176)
California Senate Bill 253, 「Climate Corporate Data Accountability Act」, California Health and Safety Code §38532.
Morgan Lewis, 「California’s Climate Disclosure Regulations Receive Final Approval Ahead of November Reporting Deadline」, 2026. 10. 13.
KPMG, 「All about California’s climate laws」, 2026. 10. 20.
Wilson Sonsini, 「SB 253 Reports Are Due November 10, 2026」, 2026. 11. 3.
Ashurst Perkins Coie, 「California Climate Disclosure Laws Update」, 2026. 11. 5.
기사 분석 작성: 최득진 박사
최득진 박사 약력: 이노바저널(INOVA Journal) 주필. 중앙대학교 법학박사(공법·국제법), 일본 와세다대학교 대학원 법학석사. 전 나사렛대학교 교수. AXINOVA GROUP 대표이자 AXINOVA AI R&D Center 및 평생교육원 운영 책임자로, 인공지능 전환(AX), ESG·탄소중립 데이터 기술, 디지털 거버넌스, AI 교육 및 지속가능경영 분야의 연구와 교육 활동을 수행하고 있다.


댓글
0